Impacto del historial crediticio de la pareja en las finanzas personales
Especialistas financieros aclaran cómo la situación jurídica de una pareja influye en la salud crediticia y la capacidad de obtener financiamientos compartidos en México.
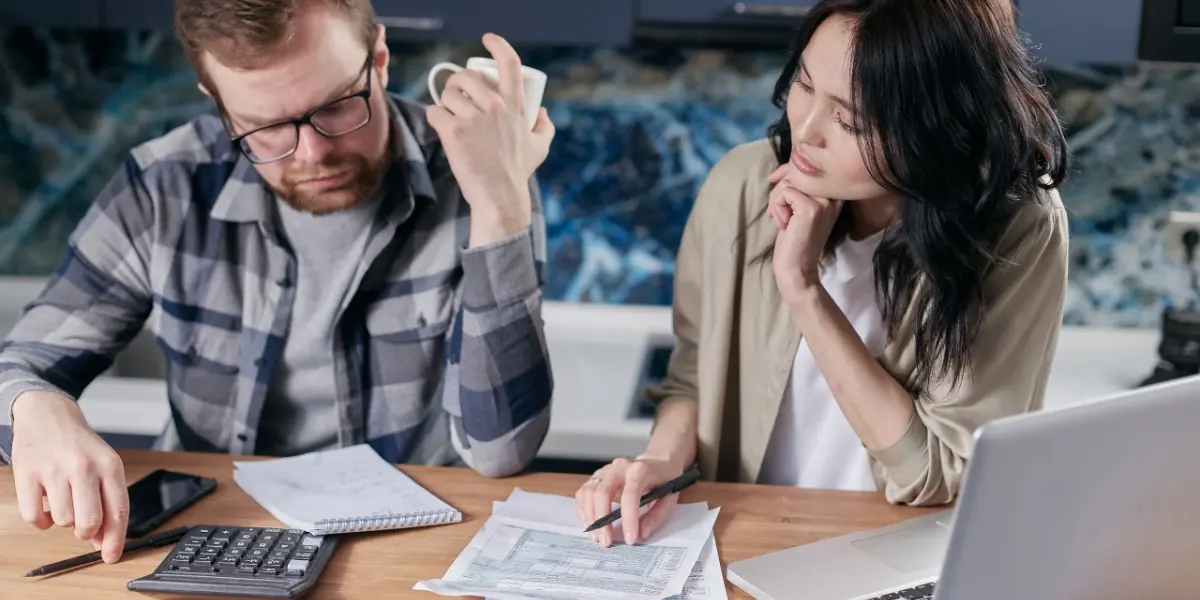
En México, existe una creencia común de que al contraer matrimonio o establecer una unión civil, los historiales crediticios de ambos individuos se fusionan automáticamente ante las instituciones financieras. Sin embargo, especialistas en finanzas personales aclaran que, desde una perspectiva legal, el Buró de Crédito mantiene registros individuales vinculados al Registro Federal de Contribuyentes (RFC) de cada persona, por lo que el comportamiento de pago de uno no altera técnicamente el puntaje del otro de forma directa.
El impacto real comienza a manifestarse cuando la pareja busca solicitar un crédito mancomunado, como un préstamo hipotecario o automotriz. En estos escenarios, las instituciones bancarias evalúan la capacidad de pago y el historial de ambos solicitantes para determinar la viabilidad del financiamiento. Si uno de los integrantes presenta un historial negativo o deudas excesivas, esto puede derivar en la denegación del crédito conjunto o en la imposición de tasas de interés más elevadas, afectando directamente el patrimonio de ambos.
La situación jurídica de la pareja juega un rol determinante en la gestión de los bienes y las responsabilidades financieras. Bajo el régimen de sociedad conyugal, los activos y, en ciertos casos, los pasivos adquiridos durante el matrimonio pueden ser considerados parte del patrimonio común. Esto significa que, aunque el historial crediticio siga siendo individual, las deudas contraídas por uno de los cónyuges podrían llegar a afectar los bienes compartidos en caso de un proceso de cobranza judicial o liquidación de la sociedad.
Más allá de las implicaciones legales, la convivencia cotidiana suele derivar en una gestión compartida del gasto doméstico, lo que convierte a la salud financiera en un asunto de bienestar mutuo. Consultores financieros recomiendan mantener una comunicación abierta sobre el estado de las deudas y los compromisos de pago vigentes. La transparencia en el manejo de las tarjetas de crédito y préstamos personales es fundamental para evitar sorpresas al momento de planear metas financieras a largo plazo en pareja.
Finalmente, es importante recordar que el historial crediticio no es estático y puede mejorar con buenos hábitos de pago. Ante cualquier duda sobre el estado de sus registros, los usuarios tienen derecho a consultar su Reporte de Crédito Especial de manera gratuita ante las Sociedades de Información Crediticia. Mantener un control preventivo sobre las finanzas individuales garantiza una base más estable para cualquier proyecto económico que decida emprenderse de manera conjunta.